 MEDİA

- Faydalı xəbər
- Arxiv
- MEDİCİNA
- MARAQLI
- CƏMİYYƏT
- KÖŞƏ
- SƏNƏT
- MANŞET
- SEÇİLƏN
- MÜSAHİBƏ
- KİTAB
- HADİSƏ
- FOTO
- VİDEO
- ÖNƏMLİ
- FLƏŞ
- GÜNDƏM
- TƏHSİL
- BAKUPOST TV
- ÖZ ƏL
- Haqqımızda
- Əlaqə
- Namaz Vaxtları
- Peşə etikası
- Zəngimcell


Ru
14:43 / 10 Noyabr 2023
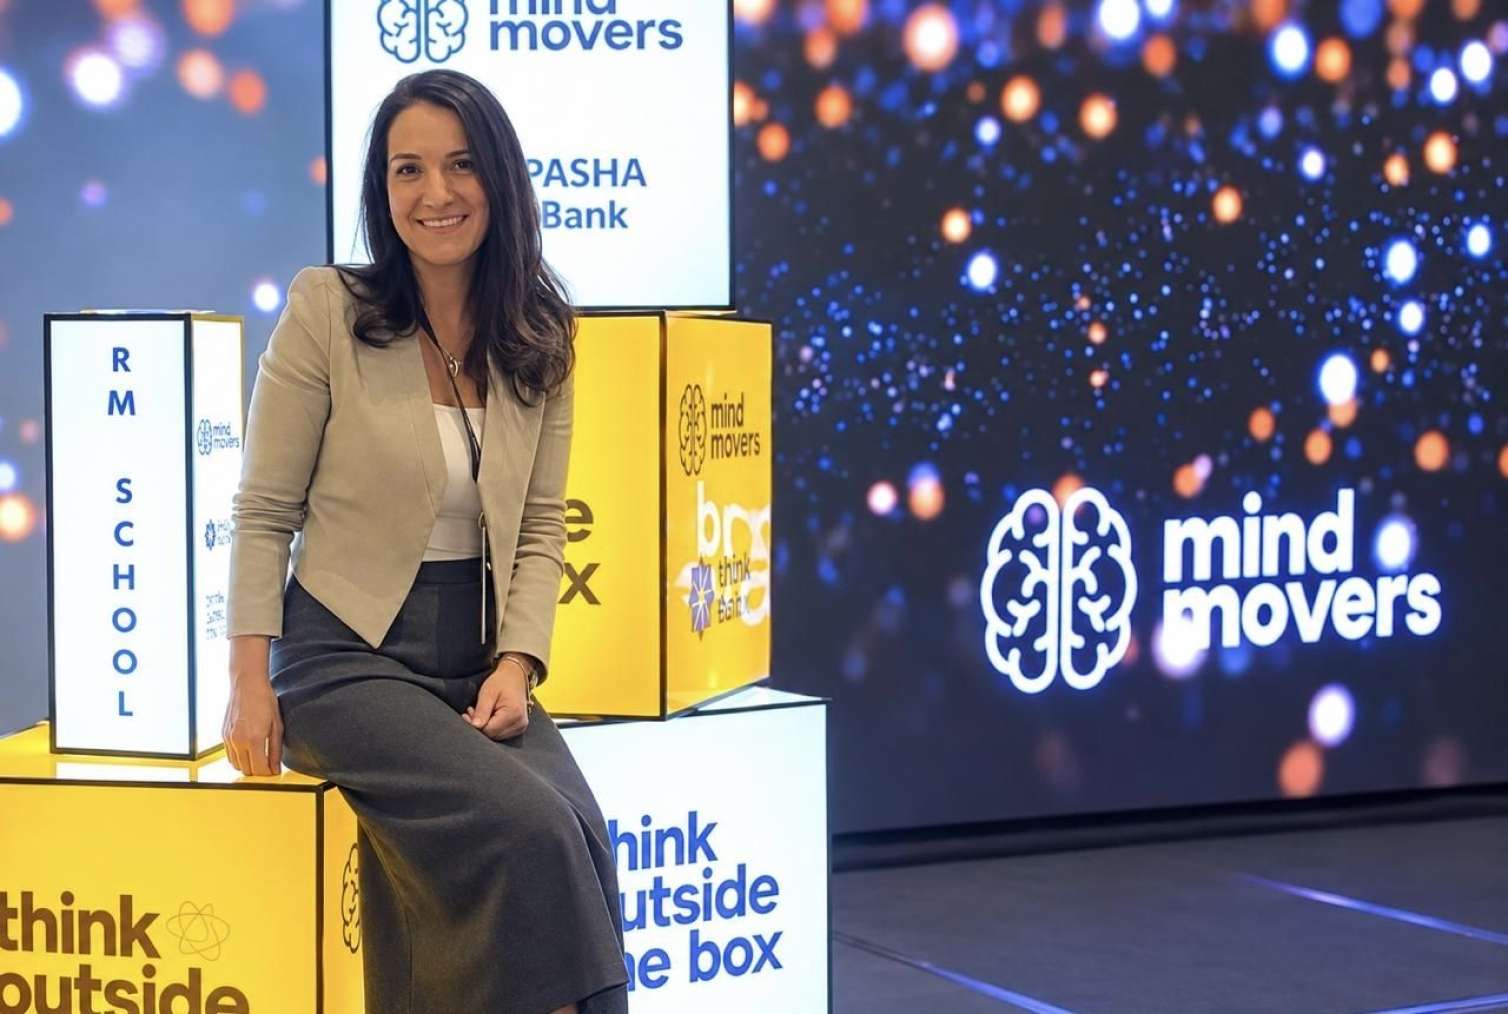


Azərbaycanda ödəniş texnologiyalarının inkişafı son 15 ildə bank sektorunun ən sürətlə dəyişən istiqamətlərindən biridir. Kartla ödənişlər, kontaktsız texnologiyalar, onlayn təhlükəsizlik, QR ödənişləri və rəqəmsal maliyyə xidmətləri artıq gündəlik həyatın bir hissəsinə çevrilib.
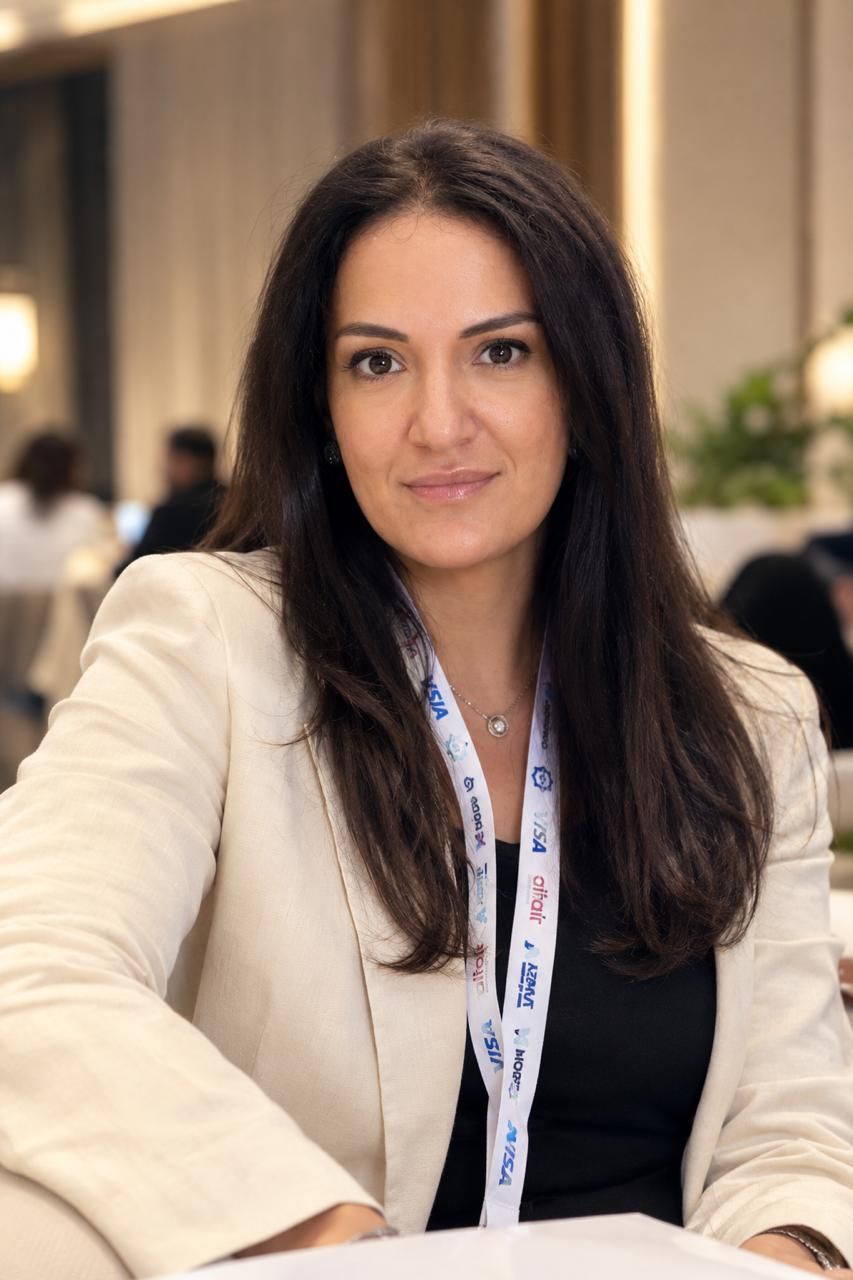
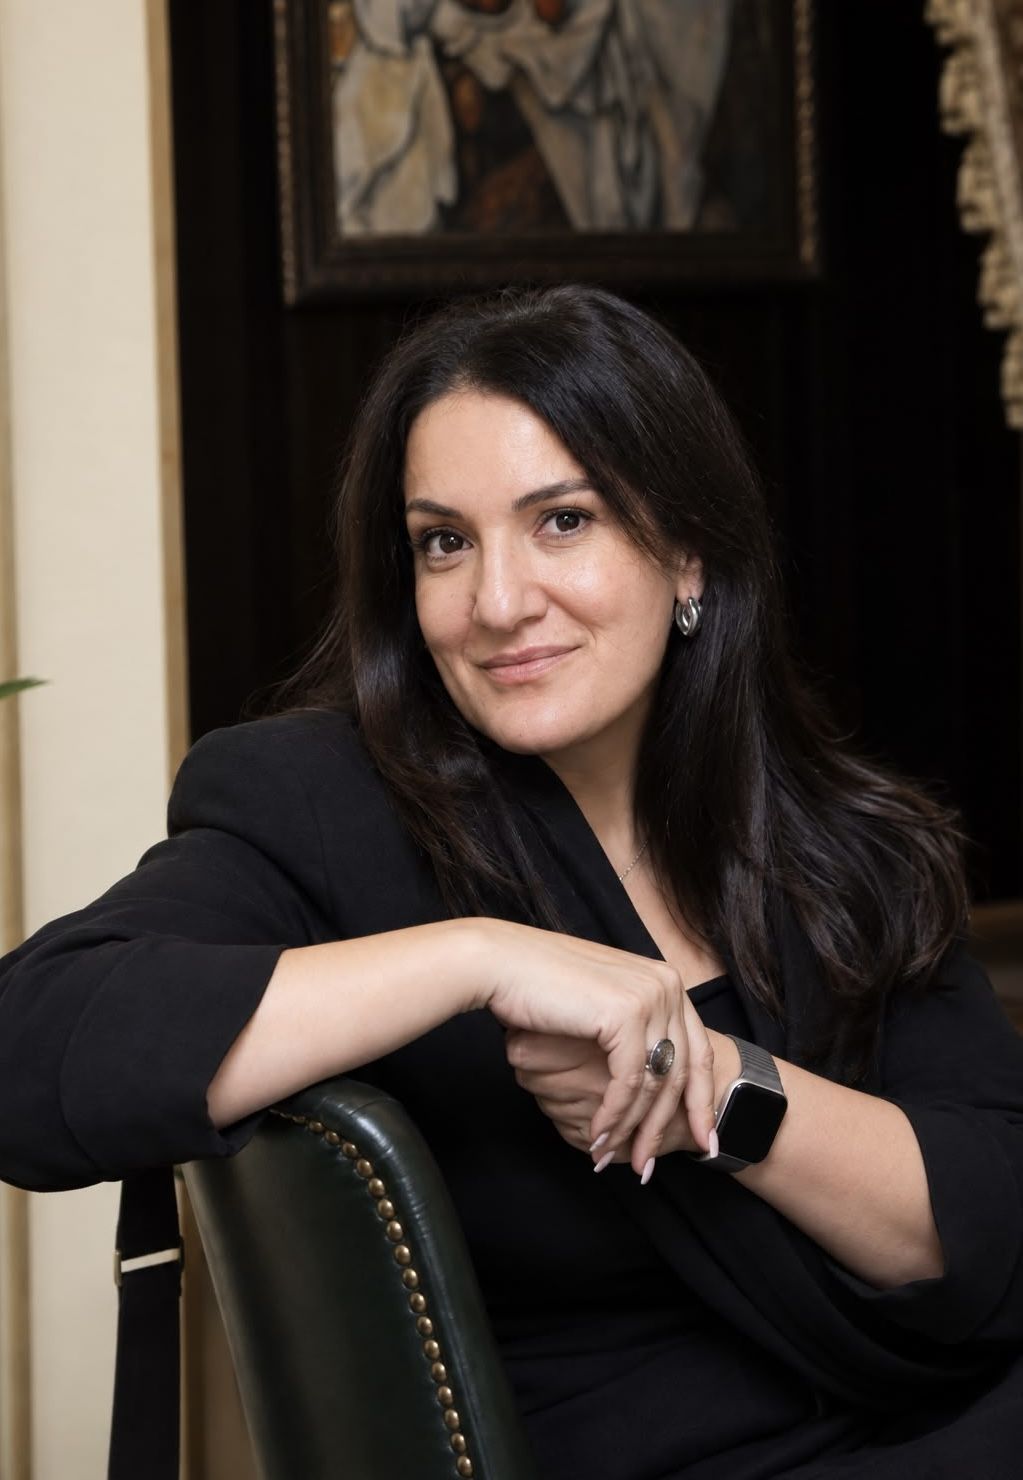


“Azərbaycanda ödəniş sistemlərinin növbəti mərhələsi inteqrasiya olacaq” – Leyla Məmmədova
Azərbaycanda ödəniş texnologiyalarının inkişafı son 15 ildə bank sektorunun ən sürətlə dəyişən istiqamətlərindən biridir. Kartla ödənişlər, kontaktsız texnologiyalar, onlayn təhlükəsizlik, QR ödənişləri və rəqəmsal maliyyə xidmətləri artıq gündəlik həyatın bir hissəsinə çevrilib.
Bu proseslərin müxtəlif mərhələlərində çalışan mütəxəssislərdən biri də Leyla Məmmədovadır. O, 2009-cu ildə Paşa Bank-da fəaliyyətə başlayıb, 12 ildən sonra isə PashaPay-a keçərək bank sektorunda qazandığı təcrübəni maliyyə texnologiyaları sahəsində davam etdirib.
Ödəniş sistemləri və maliyyə texnologiyaları üzrə mütəxəssis Leyla Məmmədova ilə Azərbaycanda ödəniş sistemlərinin necə dəyişdiyindən, ilk illərdə qarşıya çıxan çətinliklərdən, kontaktsız ödənişlərin tətbiqindən, təhlükəsizlikdən, ictimai nəqliyyatda ödənişlərin gələcəyindən və QR texnologiyalarının imkanlarından danışmışıq.
Müsahibəni təqdim edirik:
– Leyla xanım, bu gün kartla və ya telefonla ödəniş etmək adi görünür. Amma siz bu sahəyə gələndə vəziyyət tamamilə fərqli idi. Ödəniş texnologiyalarına marağınız necə yarandı?
– Bu sahədə fəaliyyətim 2004-cü ildə ABŞ-dan qayıtdıqdan sonra Unibank-da başladı. Əvvəlcə ödəniş tapşırıqları, daha sonra isə ödəniş kartları üzrə əməliyyatlara cavabdeh idim. 2007-ci ildə Millikart prosessinq mərkəzinə qoşuldum və burada ödəniş sistemlərini fərqli prizmadan – bir çox banka xidmət göstərən prosessinq mərkəzi və ödənişlərin arxasındakı texnologiya baxımından öyrənmək imkanı qazandım. 2009-cu ildə isə Paşa Bank-a qoşuldum. Həmin vaxt həm bank, həm də ümumilikdə Azərbaycanın ödəniş sektoru bugünkündən xeyli fərqli inkişaf mərhələsində idi. Kart biznesi hələ formalaşırdı. Bu gün insanların adi qəbul etdiyi bir çox texnologiya ya Azərbaycan bazarına gəlməmişdi, ya da dünyada yeni tətbiq olunmağa başlayırdı.
Bu, mənim üçün böyük imkan idi. Məni təkcə ayrı-ayrı bank məhsulları deyil, onların arxasında dayanan bütün sistem maraqlandırmağa başladı. Kartların buraxılması, nağdsız ödənişlərin qəbulu, əməliyyatların və məlumatların emalı, beynəlxalq ödəniş sistemləri, təhlükəsizlik və satıcıların bu sistemə qoşulması - bütün bunların vahid şəkildə necə işlədiyini öyrənmək istəyirdim.
Zaman keçdikcə bu yanaşma iş prinsipimə çevrildi. Mənim üçün əsas məqsəd sadəcə yeni məhsul təqdim etmək yox, gələcəkdə davamlı yeniliklərə imkan verəcək infrastruktur qurmaq idi.
– Yəni söhbət yalnız yeni kart məhsulundan yox, bütün sistemin qurulmasından gedirdi. Burada sizin qarşınızda duran əsas problem nə idi?
– Əsas çətinliklərdən biri bankın kart ödənişləri ilə bağlı bütün prosesi öz daxilində idarə etməyə imkan verən tam müstəqil infrastruktura malik olmaması idi.
Buna görə daha çox texnoloji və əməliyyat müstəqilliyi əldə etmək istiqamətində işləməyə başladıq. Visa və Mastercard sistemlərində əsas üzvlüyün əldə olunması, kartların buraxılması və nağdsız ödənişlərin qəbulu imkanlarının inkişafı üzərində çalışdım.
Bu üzvlük Paşa Bank üçün mühüm addım idi. Çünki bankın vasitəçi qurumlardan tam asılı qalmadan dünyanın aparıcı beynəlxalq ödəniş sistemləri ilə birbaşa işləməsinə imkan yaradırdı.
Eyni zamanda Azericard və Millikart ilə birbaşa sistemlərarası bağlantılar qurduq. Bu, əməliyyatların əlavə vasitəçilərdən keçməsini azaltdı və bankın məlumatların emalına daha çox nəzarət etməsinə imkan verdi.
Amma mən bunu yalnız texniki layihə kimi görmürdüm. Məqsəd elə bir sistem qurmaq idi ki, bank gələcəkdə yeni məhsulları daha sərbəst hazırlaya və ödəniş bazarındakı dəyişikliklərə daha sürətlə reaksiya verə bilsin.
– Bank həmin vaxt on minlərlə karta xidmət edirdi. Belə bir mərhələdə sistemi beş-on il sonranı nəzərə alaraq qurmaq nə dərəcədə vacib idi?
– Mən həmişə düşünmüşəm ki, ödəniş infrastrukturu yalnız bu günün tələblərinə uyğun qurulmamalıdır. Sektorun beş və ya on ildən sonra hara gedəcəyini də nəzərə almaq lazımdır.
Çünki bu gün verdiyiniz texnoloji qərar illər sonra şirkətin hansı imkanlara sahib olacağını müəyyən edə bilər.
İlk dövrlərdə Paşa Bank-ın on minlərlə kartı var idi. Həmin dövrdə müştəri bazası məhdud idi. Ticarət obyektlərində kartla ödənişlərin qəbulu istiqaməti də hələ inkişaf edirdi.
Amma biz sistemi yalnız həmin dövrün biznes həcminə uyğun qurmurduq. Gələcəkdə kartların sayının, ticarət obyektlərində nağdsız ödənişlərin, əməliyyatların həcminin artmasını, yeni təhlükəsizlik texnologiyalarının və ödəniş məhsullarının yaradılmasını da nəzərə alırdıq.
Paşa Bank-da çalışdığım dövrdə bu uzunmüddətli yanaşma mənim üçün hər zaman vacib olub.
– Rəqəmsal ödənişlərin genişlənməsi ilə yanaşı insanların ən böyük narahatlığı təhlükəsizlikdir. Rahatlığı artırarkən təhlükəsizliyi necə qorumaq olar?
– Təhlükəsizlik əsas məsələlərdən biridir. Çünki insanların etimadı olmadan rəqəmsal ödənişlərin inkişafından danışmaq mümkün deyil.
İnsan nağd ödənişdən karta və onlayn əməliyyatlara keçirsə, əmin olmalıdır ki, onun əməliyyatı təhlükəsizdir və arxada onu qoruyan sistem var.
Bu səbəbdən Azərbaycanda elektron ticarətin ilk inkişaf dövründə 3D Secure identifikasiya sisteminin tətbiqi üzərində çalışdıq. Daha sonra Paşa Bank-da saxtakarlığa qarşı kompleks sistem tətbiq etdik.
Bu sistem əməliyyatları real vaxtda izləməyə və riskləri əvvəlcədən müəyyən etməyə imkan verirdi. Məqsəd şübhəli əməliyyatı yalnız baş verdikdən sonra aşkar etmək deyildi. Potensial saxtakarlığı əməliyyat tamamlanmamış müəyyən edib qarşısını almaq lazım idi.
Mənim yanaşmam həmişə belə olub: rahatlıq və təhlükəsizlik paralel inkişaf etməlidir. İnsanlar ödənişlərin daha sürətli və sadə olmasını istəyirlər. Amma bu sadəliyin arxasında daha güclü təhlükəsizlik sistemi dayanmalıdır.
– Kontaktsız ödənişlər bu gün çox sadə görünür: kartı yaxınlaşdırırsan və ödəniş tamamlanır. Bu sadəliyin arxasında hansı çətinliklər var idi?
– Əsas çətinlik ondan ibarət idi ki, biz sadəcə yeni bir məhsul təqdim etmirdik. Azərbaycan bazarı üçün tamamilə yeni olan texnologiyanın işləməsi üçün bütöv sistem qurmaq lazım idi.
Kartların buraxılması, nağdsız ödənişlərin qəbulu sistemi, POS terminallar, beynəlxalq ödəniş sistemlərinin tələbləri, satıcıların imkanları və təhlükəsizlik standartları bir-biri ilə uyğun işləməli idi.
Digər tərəfdən, istifadəçi təcrübəsini də düşünmək lazım idi. Texnologiya nə qədər müasir olsa da, insan və ya sahibkar üçün istifadəsi çətindirsə, geniş yayılmayacaq.
Ona görə kontaktsız ödənişləri sadəcə ayrıca bir layihə kimi deyil, sonradan daha geniş istifadə oluna biləcək sistem kimi qurmağa çalışırdıq. İnfrastruktur hazır olduqdan sonra həmin texnologiyanı başqa sahələrdə də tətbiq etmək mümkün oldu.
– Həmin texnologiyanın ictimai nəqliyyata keçidi də bunun davamı oldu. Nəqliyyatda kartla ödəniş mağazada ödənişdən nə ilə fərqlənir?
– Mən kontaktsız ödənişlərin yalnız mağaza və restoranlarla məhdudlaşmalı olduğunu düşünmürdüm.
İctimai nəqliyyat bu texnologiya üçün ən uyğun sahələrdən biridir. Çünki burada ödəniş həm sürətli, həm etibarlı, həm də rahat olmalıdır.
Sərnişinin ayrıca bilet almadan bank kartını və ya NFC-ni dəstəkləyən cihazını yaxınlaşdıraraq gediş haqqını ödəməsi ödəniş texnologiyasının gündəlik həyatın bir hissəsinə çevrilməsi deməkdir.
Sonradan kontaktsız ödənişlər ictimai nəqliyyatda da tətbiq olundu. Sərnişinlər bank kartı, smartfon, smart saat və digər uyğun cihazlarla gediş haqqını ödəmək imkanı əldə etdilər.
İstifadəçi üçün hər şey çox sadə görünür: kartı və ya telefonu yaxınlaşdırır və ödənişi edir.
Amma bunun arxasında mürəkkəb texniki proses dayanır. Nəqliyyatda ödəniş çox sürətli həyata keçirilməli, sistem etibarlı olmalı və eyni zamanda böyük sayda əməliyyatı emal edə bilməlidir. Nəqliyyat operatoru, nağdsız ödənişlərin qəbulu sistemi, məlumat emalı infrastrukturu və beynəlxalq ödəniş sistemləri bir-biri ilə düzgün işləməlidir.
İctimai nəqliyyatda kontaktsız ödənişlərin tətbiqi zamanı bir sıra texniki və əməliyyat çətinlikləri ilə üzləşdik və onları aradan qaldırdıq. Burada qazandığımız təcrübə sonrakı kontaktsız ödəniş sistemlərinin daha etibarlı, dayanıqlı və səmərəli qurulmasına kömək etdi.
Mənim üçün uğurlu ödəniş texnologiyasının yaxşı nümunəsi də məhz budur: arxada çox mürəkkəb sistem işləyir, istifadəçi isə sadəcə kartını və ya telefonunu yaxınlaşdırıb ödənişini edir.
– Sizin layihələriniz yalnız fiziki şəxslərin ödənişləri ilə məhdudlaşmırdı. Sahibkarlar üçün yaradılan Tacir Kart hansı problemdən doğmuşdu?
– Görürdük ki, sahibkarlar və distribüterlər eyni vaxtda bir neçə problemlə üzləşirlər.
Təchizatçılara ödənişlər bir çox hallarda nağd və ya ənənəvi bank köçürmələri ilə həyata keçirilirdi. Bundan başqa, ƏDV-nin idarə olunması, hesabatların aparılması və pul axınının idarə edilməsi də əlavə çətinlik yaradırdı.
Biz düşündük ki, ödəniş infrastrukturu vasitəsilə bu problemlərin bir neçəsini eyni sistemdə həll etmək olar. Tacir Kart da bu yanaşmadan yarandı və sahibkarlarla distribüterlərin ehtiyaclarına uyğun hazırlanmışdı.
Kartın əsas üstünlüklərindən biri ƏDV ilə bağlı əməliyyatların avtomatlaşdırılması idi. Sahibkar Paşa Bank-ın POS infrastrukturu vasitəsilə distribüterə uyğun ödəniş etdikdə sistem ƏDV məbləğini avtomatik hesablayaraq müvafiq vergi depozit hesabına köçürə bilirdi.
Bundan başqa, çatdırılma ilə məşğul olan əməkdaşların mobil POS terminallarla təmin olunması ideyasını tətbiq etdik. Bununla onlar sahibkarlardan ödənişi yerindəcə nağdsız şəkildə qəbul edə bilirdilər.
Məncə, layihənin ən mühüm nəticələrindən biri sahibkarların rəqəmsal ödənişlərə inamının artması, əməliyyatlarda şəffaflığın və hesabatlılığın güclənməsi idi.
– Visa və Mastercard üzvlüyü, təhlükəsizlik sistemləri, kontaktsız ödənişlər, Tacir Kart... Bunlar ayrı-ayrı layihələrdir. Sizcə, onları birləşdirən əsas fikir nə idi?
– Hamısının ortaq məqsədi növbəti yeniliklərə yol açacaq infrastruktur yaratmaq idi.
Visa və Mastercard üzvlüyü, müstəqil məlumat emalı sistemi, saxtakarlığa qarşı tədbirlər, 3D Secure, kontaktsız ödənişlər, ticarət obyektlərində nağdsız ödənişlərin qəbulu, rəqəmsal identifikasiya və biznes üçün ödəniş həlləri ayrı-ayrı layihələr kimi görünə bilər.
Amma əslində bunların hamısı bir-biri ilə bağlı idi. Hər layihə bankın növbəti mərhələdə texnoloji baxımdan daha çox iş görməsinə imkan yaradırdı.
Ona görə mənim üçün infrastruktur ayrı-ayrı məhsullar qədər vacib olub. Bir məhsul bu gün bir problemi həll edə bilər. Güclü infrastruktur isə sabah bir neçə fərqli problemi həll etməyə imkan verir.
– 12 ildən sonra Paşa Bank-dan PashaPay-a keçirsiniz. Bank sektorunda kifayət qədər böyük təcrübəniz olduğu halda niyə məhz maliyyə texnologiyaları sahəsini seçdiniz?
– On ildən artıq bank sektorunda ödəniş sistemlərinin inkişafı ilə məşğul olduqdan sonra qazandığım təcrübəni maliyyə texnologiyaları sahəsində tətbiq etmək istəyirdim. PashaPay mənə belə bir imkan yaratdı.
Buraya ödənişlər, rəqəmsal aktivlər və platformaların inkişafı üzrə məhsul rəhbəri kimi qoşuldum.
Məni ən çox cəlb edən rəqəmsal ödəniş ekosisteminin formalaşdığı ilkin mərhələdən prosesin içində olmaq, məhsul strategiyasının və texnoloji istiqamətin müəyyənləşdirilməsində iştirak etmək idi.
Maliyyə texnologiyaları sahəsinin maraqlı tərəflərindən biri budur ki, əvvəlcə istifadəçinin hansı təcrübəni yaşamasını istədiyini düşünürsən, sonra həmin təcrübəni yaratmaq üçün hansı texnologiya və infrastruktura ehtiyac olduğunu müəyyənləşdirirsən.
Bu, mənim üçün çox maraqlı mərhələ idi.
– Bankla maliyyə texnologiyaları şirkətinin yanaşması arasında əsas fərq nədir? İstifadəçi bunu harada hiss edir?
– Əsas prinsiplər eynidir. Ödənişi bank da təqdim edə bilər, maliyyə texnologiyaları şirkəti də. Hər iki halda sistem təhlükəsiz, etibarlı, geniş istifadə üçün hazır və mövcud tələblərə uyğun olmalıdır.
Fərq daha çox məhsulun hazırlanmasına və istifadəçi təcrübəsinə yanaşmadadır.
Bu sahədə əsas məqsədlərdən biri istifadəçinin qarşısındakı artıq mərhələləri mümkün qədər azaltmaqdır. Düşünürsən ki, hansı addımı aradan qaldırmaq olar, müştəri xidmətdən nə qədər tez istifadə etməyə başlaya bilər, müxtəlif maliyyə xidmətlərini necə bir yerdə və daha rahat təqdim etmək mümkündür.
Bank sektorundakı təcrübəm burada çox kömək edir. Çünki istifadəçinin gördüyü sadəliyin arxasında hansı mürəkkəb sistemin işlədiyini bilirəm.
İstifadəçi telefonunda sadəcə bir düymə görür. Amma həmin düymənin arxasında məlumatların emalı, identifikasiya, hesablaşmalar, qanunvericiliyin tələbləri, risklərin idarə olunması və müxtəlif texnoloji sistemlərin inteqrasiyası dayanır.
Əsas məsələ bütün bu mürəkkəbliyi istifadəçiyə hiss etdirməməkdir.
– QR ödənişlər getdikcə daha çox görünür. Ancaq təkcə QR kod yaratmaq kifayətdirmi?
– Xeyr. Hesab edirəm ki, QR ödənişlərinin böyük potensialı var. Bu texnologiya rəqəmsal ödənişlərin qəbulunu daha əlçatan edə bilər.
Kartla ödənişin qəbulu adətən xüsusi texniki infrastruktur tələb edir. QR texnologiyası isə bəzi maneələri azalda və müxtəlif kateqoriyadan olan sahibkarların rəqəmsal ödəniş qəbul etməsini asanlaşdıra bilər.
Amma burada QR kodun özünü yaratmaq ən asan hissədir. Əsas məsələ onun ətrafında işlək sistem qurmaqdır.
Satıcıların sistemə qoşulması, hesablaşmalar, əməliyyatların uzlaşdırılması, təhlükəsizlik, nağdsız ödənişlərin qəbulu ilə bağlı münasibətlər və istifadə rahatlığı təmin edilməlidir.
Ən əsası isə həm alıcının, həm də satıcının bu sistemdən istifadə etmək üçün səbəbi olmalıdır.
Kontaktsız ödənişlər üzərində işləyərkən öyrəndiyim əsas məsələlərdən biri də budur: ödəniş sisteminin yalnız bir tərəfini inkişaf etdirməklə nəticə əldə etmək mümkün deyil. Həm ödənişi qəbul edənlərin sayı, həm də istifadə paralel şəkildə artmalıdır.
– Azərbaycanda son on ildə ödəniş vərdişləri ciddi dəyişib. Növbəti böyük dəyişiklik sizcə nə olacaq?
– Məncə, növbəti mərhələ müxtəlif ödəniş və maliyyə sistemlərinin bir-biri ilə daha sıx işləməsi olacaq.
Son on ildə bir çox xidmət rəqəmsallaşıb. Elektron bankçılıq, onlayn əməliyyatların daha güclü təsdiqlənməsi, kontaktsız kartlar, mobil texnologiyalar, rəqəmsal identifikasiya və sahibkarlar üçün yeni ödəniş həlləri yaradılıb.
İndi əsas məsələ bunların hamısını daha rahat şəkildə bir-birinə bağlamaqdır.
İstifadəçi arxada hansı sistemin işlədiyini və ya hansı ödəniş vasitəsindən istifadə olunduğunu düşünmək istəmir. O, pulunu təhlükəsiz və sürətli şəkildə ödəmək və ya köçürmək istəyir.
Düşünürəm ki, mobil ödənişlərin, QR texnologiyasının, rəqəmsal identifikasiyanın, daha güclü təhlükəsizlik mexanizmlərinin və vahid maliyyə platformalarının rolu daha da artacaq.
Azərbaycan artıq yeni ödəniş texnologiyalarını uğurla tətbiq edə bildiyini göstərib. Növbəti imkan bu texnologiyaları bir-birinə bağlamaq və onları gündəlik həyatın daha təbii hissəsinə çevirməkdir.
– Bu sahədə karyera qurmaq istəyən gənclər çoxdur. Onlara ən vacib tövsiyəniz nə olardı?
– Həm texnologiyanı, həm də insanı anlamağı öyrənmək lazımdır.
Ödəniş texnologiyaları çox texniki sahədir. Amma sonda yaradılan hər bir uğurlu həll insanın və ya biznesin hansısa problemini həll etməlidir.
Yalnız bir məhsulun ayrı-ayrı funksiyalarına baxmaq kifayət deyil. İnfrastrukturun necə işlədiyini öyrənmək, təhlükəsizliyi, tənzimləmə qaydalarını, məlumatların emalını, istifadəçi davranışını və bu işin kommersiya tərəfini başa düşmək lazımdır.
Eyni zamanda daim öyrənmək və dəyişikliklərə açıq olmaq vacibdir. Çünki bu sahə çox sürətlə dəyişir.
Ən vacibi isə yalnız bugünkü problemi düşünməməkdir. İnnovasiya sadəcə yeni bir şey təqdim etmək deyil. Əsl innovasiya texnologiya və insanların gözləntiləri dəyişdikcə də faydalı olaraq qalacaq, genişlənə biləcək və uzun müddət dəyər yaradacaq həll yaratmaqdır.
Aytac,
Baku Post
Şərhlər
Bizi facebook-da izləyin
Bizi tiktok-da izləyin
Bizi youtube-da izləyin
Son xəbərlər
-
00:09 / 15 Oktyabr 20264 bürc üçün qazanc qapıları açılır
-
23:59 / 14 Oktyabr 2026Almaniya və İtaliyada hicab qadağası - Mühüm qərarlar verildi
-
23:50 / 14 Oktyabr 2026Zelenski İlon Maska çağırış etdi: Ukraynada...
-
23:41 / 14 Oktyabr 2026Ərdoğanın sədrliyi ilə Ali Məşvərət Şurasının iclası keçirildi
-
23:30 / 14 Oktyabr 2026SEPAH: İran dağılma təhlükəsindən sovuşdu
-
23:18 / 14 Oktyabr 2026Prezident ailəsi ilə Bakıda mühüm şam yeməyində - FOTO
-
23:09 / 14 Oktyabr 2026"Nursema" yenidən "Kızılcık şerbeti"nə qayıdır
-
23:00 / 14 Oktyabr 2026Rusiya Bəşər Əsədi Suriyaya verir? - Rəsmi
-
22:51 / 14 Oktyabr 2026Bu insanlar depressiyaya meyilli olurlar
-
22:38 / 14 Oktyabr 2026Bakıda məktəbə HÜCUM: yaralanan var
-
22:27 / 14 Oktyabr 2026Tehran-İstanbul təyyarəsi Təbrizdə məcburi eniş etdi
-
22:21 / 14 Oktyabr 202635 yaşlı qadın 60 nömrəli avtobusa ərə getdi
-
22:11 / 14 Oktyabr 2026Bakıya gələcək erməni əsilli nazir kimdir? - DOSYE
-
22:02 / 14 Oktyabr 2026Netanyahu İrana hücumdan danışdı: Bizə sərf eləməz...
Çox oxunanlar
-
10:52 / 28 Sentyabr 2026Azərbaycanda 4 gün ardıcıl iş olmayacaq
-
13:20 / 18 Sentyabr 2026Güclü yağış yağacaq - Bu tarixdə
-
13:10 / 19 Sentyabr 2026Telefonun ekranındakı yaşıl və narıncı nöqtələr nəyi bildirir?
-
09:30 / 17 Sentyabr 2026Gedənə pulsuz ev və iş imkanı - Hamı ora axın edir
-
12:40 / 23 Sentyabr 2026Yağış yağacaq, dolu düşəcək - Bu tarixdə
-
15:02 / 12 Oktyabr 2026"Laçınlılar yas içindədir, deputat toya gedir" - VİDEO
-
13:34 / 27 Sentyabr 2026İş adamının göydələnin damındakı “Ağ Ev”i diqqət çəkdi - FOTO
-
10:15 / 07 Oktyabr 2026Bakıya leysan yağacaq: tarix verildi, bu ərazilərdə hazırlıq başladı – SİYAHI
-
09:00 / 26 Sentyabr 2026Bank kartlarına daha bir məhdudiyyət gəldi – Oktyabrın 1-dən etibarən…
-
23:18 / 29 Sentyabr 2026Ət bazarında vəziyyət DƏYİŞİR
Son xəbərlər
-
 00:09 / 15 Oktyabr 20264 bürc üçün qazanc qapıları açılır
-
 23:59 / 14 Oktyabr 2026Almaniya və İtaliyada hicab qadağası - Mühüm qərarlar verildi
-
 23:50 / 14 Oktyabr 2026Zelenski İlon Maska çağırış etdi: Ukraynada...
-
 23:41 / 14 Oktyabr 2026Ərdoğanın sədrliyi ilə Ali Məşvərət Şurasının iclası keçirildi